Nessuno contesta un reato alla banca lituana
Revolut, il potere di commissariare un’impresa senza nemmeno indagarla
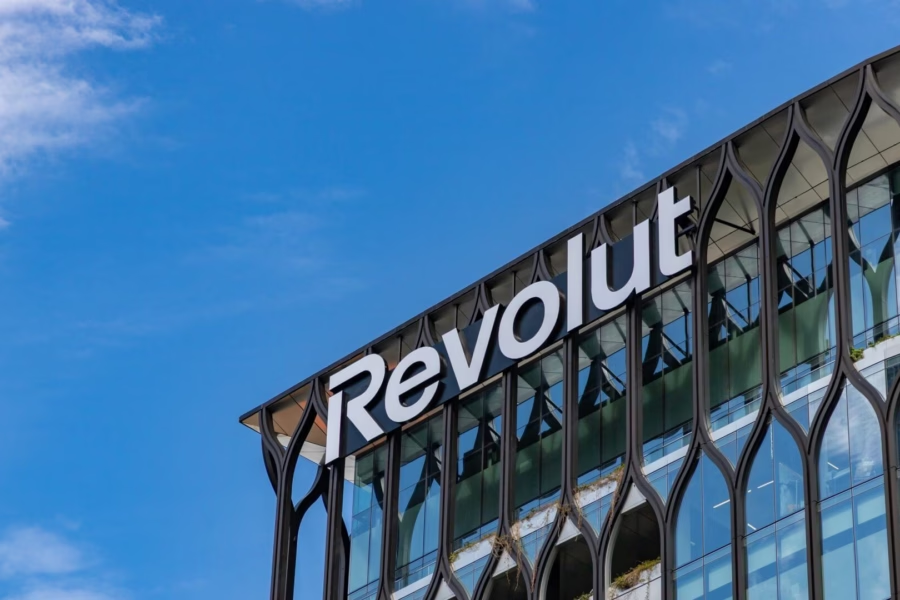
A Revolut nessuno contesta un reato, eppure dal 16 novembre la banca digitale con cinque milioni di clienti in Italia ha in casa due amministratori scelti dai giudici. Il Tribunale di Milano l’ha posta per un anno in amministrazione giudiziaria, perché le carenze dei suoi controlli antiriciclaggio avrebbero agevolato – per negligenza e non per complicità, si badi – le operazioni di correntisti indagati o condannati per gravi delitti, alcuni vicini ad ambienti mafiosi. Che la banca non sia indagata, anziché rassicurare, dovrebbe forse inquietare, perché la progressiva e silente sostituzione dell’accertamento penale con le misure di prevenzione limita la libertà personale, patrimoniale e d’impresa senza le garanzie del processo.
Il passe-partout del Tribunale per entrare nella cabina di pilotaggio delle aziende è lo strumento previsto dall’articolo 34 del cosiddetto codice antimafia, nato per sottrarre le imprese al condizionamento dei clan, oggetto negli anni di modifiche che ne hanno consentito un cambio di destinazione, di cui si è particolarmente giovato il tribunale milanese. Accade così che alcuni reati, spogliati della funzione sanzionatoria, vivano e prosperino in una dimensione parallela, fuori dal processo penale, come strumento per imporre ad aziende – si ribadisce mai per quel reato indagate – la stringente compliance tribunalizia. In principio furono i casi di caporalato, da Uber a Brt, da Armani a Dior e Loro Piana; poi sono venuti i delitti ambientali. Ora, dopo Banca Progetto nel 2024, tocca a Revolut, per ipotesi di riciclaggio attribuite a suoi clienti. Si obietterà che una banca ha per legge il dovere di sorvegliare i clienti. Vero, ma su quel dovere vigila già la Banca d’Italia, con sanzioni fino al dieci per cento del fatturato e un procedimento in cui ci si difende prima della decisione. E sì, sulla carta la misura di prevenzione si può impugnare. Tuttavia una cosa è fronteggiare un quadro indiziario nel processo penale, dove il dubbio lavora in favore dell’imputato; altra è difendersi da una sanzione della Banca d’Italia nell’ambito di un procedimento amministrativo; altra ancora, impresa diabolica, è smontare il fumoso rimprovero – non l’illecito! – di non aver vigilato abbastanza sulle condotte illecite di terzi.
Accade così, che le aziende, nella quasi totalità dei casi, neppure provino a impugnare una ricostruzione giudiziaria che, come certe profezie, si autoavvera, preferendo scendere a più miti consigli. Se è il prezzo da pagare per la revoca anticipata della misura, ben vengano gli illustri professionisti chiamati a rafforzare gli organismi di vigilanza, gli ex pubblici ufficiale in pensione a fungere da garanti nei cda bonificati, le blasonate società di revisione, e i consulenti pronti a sfornare modelli e certificazioni con la benedizione del tribunale. Da Uber ad Armani, da Dior a Valentino, facendo acquiescenza, sono tutti usciti prima della scadenza, con il tribunale a lodarne il “percorso virtuoso”. Per Revolut, siamo pronti a scommettere, non sarà diverso. Che la mafia non c’entri affatto, come nelle filiere della moda, o resti sullo sfondo, come tra i correntisti di Revolut, quel che rimane è, insomma, un processo senza processo in uno stato, sedicente liberale, in cui le imprese tuttavia finiscono per rispondere per ipotetici reati altrui, spesso neppure accertati in via definitiva, con meno garanzie di chi quei reati li avrebbe commessi.

© Riproduzione riservata